顯示具有 股債點評 標籤的文章。 顯示所有文章

2020年8月6日 星期四

Update : GEO - GEO Group -6.6% as it cuts dividend, trims revenue guidance

Update : GEO - GEO Group -6.6% as it cuts dividend, trims revenue guidance


內容大意: 

$GEO懲教集團(GEO)$ 二季報關鍵點:

2Q好預期:

1)總收入$587.8 million;

2)Net Income $36.7 million,每股 $0.31;調整後每股$0.36;

3)Normalized FFO每股 $0.51,AFFO每股 $0.66(原預計0.54~0.58)。

略微下調2020全年指引:

1)Net Income每股$0.95-$0.99;調整後每股$1.07 to $1.11;

2)AFFO每股$2.29-$2.33(Q1時指引2.25~2.35)。

最為重要的是:

1)公司將保持REIT身份!

2)Q3開始將季度股息削减30%至0.34,年化1.36美元;

3)今年將償還債務1億美元,以後每年將償還5000萬~1億美元債務。

------------------------------------------------------------------------------------------

早前文章的估計差不多

- 仲使GEO 的收入得到明顯的改善,但GEO 仍需要 削減股息 30% 。

- 並於削減股息後,使用現金有計劃地進一步買債。

- 代表一件事,GEO 的體質會漸漸健康。

- GEO Bond 進一步安全了,是一個良好的時機買入GEO BOND。

- Kano 馬上回補了GEO Bond 2023. 

- 這簡直是 Free Money ,11.X % 的安全債 !

網誌用圖- Shut up and take my money.jpeg @ 術的相簿:: 痞客邦::

2020年6月7日 星期日

功課批改(一): 823 v 778 v AW9U (上篇)


功課批改(一): 823 v 778 v AW9U


事緣谷友新手上路,想學會分什麼是「優質資產」。

一個數字或高或低,無一定經驗係幾難去理解,

所以要識分好野,由「比較」入手會相對容易。

所以俾比左三隻REIT,分別是「優良」、「良好」、「差」的REIT 出來。

以下為其功課。

--------------------------------------------------------------------------------------------------------


交功課先,求狠評。

Sensei 講過,Figure is the result, not the reason.

Figure 好快就搞好,係嘗試搵出個原因好難🤯。


從數據上分析
823 優點
1️⃣ NPI 比上年有增加,其餘兩隻一係增加得好少,一係負數
2️⃣ DPU 比上年有增加,相反其餘兩隻無
3️⃣ Property Expense 雖然有增加,但係細過盈利增長,算係合理,
      相反AW9U 離晒譜(就咁睇簡報搵唔到點解升咁多)
4️⃣ 借貸成本最低
5️⃣ Average Debt Maturity 有4年

AW9U 缺點
1️⃣ NPI 跌( Triple Net 照理應該屈機,但唔明點解都會跌)
2️⃣ Gearing Ratio 最高,但NPI係負
3️⃣ 借貸成本高
4️⃣ Average Debt Maturity 得2年

⚠️唔明白地方
1️⃣ NAV理應係由租金推算出黎。明明Rent Reversion 跌幅得9.9% (22.5% - 12.6) ,但個NAV跌13% ,AW9U rental escalation 最多得2%

2️⃣ 派息方面,823係NPI夠Cover Distribute Amount, AW9都係NPI> Distribute Amount, 但有接近一半係Captial 。

3️⃣ AW9U 黎緊3年要還哂所有Debt,823黎緊3年要還既Debt,只係Total Debt 既35%

--------------

批改區

- 前言

「Financial report is the result,not the reasons.」

財務報表是果非因,分清因果關係。

即是說報表只會說過去的表現,要按過去的表現,管理層的能力則決定 未來的表現。

因為優質公司長期會受追棒,價錢一定較貴,

如果我們單從accounting ratio 分析,一定是A 公司在某方面優秀、B公司在某方面優秀、

C公司在在某方面優秀,最後這一定是一個「Super !  打和」的局面。

五十二年最強英撚🔴⚪⚫]曼聯終極FF轉會新聞暨吹水區[360] | LIHKG 討論區


所以在資料運用上必定是有先後順序

- 有些資料十分重要

- 有些資料值得參考

- 有些資料只要不過分就可。

當進行一番數據比較後,再進行質化的深入分析。

便可找出合適的隊員。

在所有的討論前,我們必須明白『REIT』的投資方向應為
- 「長期」、「高穩定」、「高透明」為大前題

- 某程度而言,是放棄了相當的發展能力來換取「保障」

- 或者,另一個方向是,把現金交予股東,由股東決定用法。


NPI 、 DPU 、NPU Growth、Expenses、Yield

- 於REIT 的方面,由於 NPI 有大量會計上的調查,不少是無關痛癢,正如估值的改變。

   於投資上意義不大,當然有時候可利用一下,正如823 的盈警是來自估值,

   市場有一陣的沽售,明顯地那是一個機會,

   那時候的操作應為順手買平貨,然後等業積方決定「長期持有」,還是「獲利退場」。 

- 所以NPI 對REIT 來說是近乎沒有意義,重點在於DPU 及 DPU Growth。

- 因為REIT 為長期持有的緣故,只要有一定的DPU 及 DPU Growth,就會輕易推高股價。

  所以重點只會在於 DPU Growth。

  Yield 是一個容易令人誤解的地方,因為它受「價格」所影響,並不能反映「價值」。

  Yield 低 很可能代表,REIT的質素十分良好。

  所以823 一直被人說「很貴」、「低息」,但股價不斷上升,

  當市場穩定一點時,也第一時間股價上升。

  所以就不要把它的優勢當成劣勢。

  詳見 - 醜小雞的故事


- 對於「核心持有」的REIT,我比較少用Yield 去評估其價值。

- 相反「戰略性持有」的REIT,Yield 則成為我參考的一環,

(例如: C2PU、BUOU、ME8U之流,用來分散風險)(~7% yield & ~5% DPU Growth)
   不過我多數用公用股及固定收益資產來佔這個位置,因為進一步分散風險及合理回報。

- 當然,Yield 這個位置只是我個人的考量,其實還跟你個人配置有關。

- 因為NPI 的重要性不高,其Expenses 的比重重要性也相對下降,只有在詳細研究時方會評
   核管理層的能力。


個人資產配置

823 及 778 也是優秀的REIT,當考慮時,個人資產配置也是重要的考慮。

例如
隊長   的組合中股票數量過半,相對上固定資收益產較少,所以配置上需要較高Yield 的REIT
           加強現金流
Kano 的組合中固定產資近半,加上20%的星REIT,組合偏向穩定,長遠爆發是較弱,
          所以需要較多具增長力的REIT。

按:
- 見谷友辛苦做功課,應該記錄一下,分享一下見聞。

- 谷入面討論材料,基本上一日出到五篇文。CLS !

- 我把823 定為「優質」,778 為「良好」 是有一點點主觀的。

- 一如所料,823 2020 DPU Growth 跟估算中的差不多!
   樓宇估值少,中國肺炎令租戶經營困難,所以龍仔都係加租,只係加少左。

  (即係成功加租!領展的加租能力簡直是沒有極限!)

賽車動畫的里程碑- 閃電霹靂車| 新聞- Yahoo奇摩行動版

- AW9U 不是 NNN,幫你刪了。

2020年5月17日 星期日

關於 823 領展的一點想法 (上)- 醜小雞的故事

關於 823 領展的一點想法(上)- 醜小雞的故事


領展讓步政府「移山」紓民怨- 專欄- 東觀點東周網【東周刊官方網站】


不知道「領展」一詞對你有什麼的感覺。

- 一只很貴的股票?

- 一只股息很低的股票?

- 一只股價倍升的股票?

- 一只多回購的股票?

其實以上皆是,不炒高手也談及領展,我也不多說。

今天想去討論「安全資產」

Irrevocable Trust vs. Umbrella Insurance Policy:

如果有一份資產,你買了它,放下幾年也不用怕,就是一份「安全資產」

而 823 對我而言,就是一份「安全資產」,資產配置的重要一員

這一分安全有幾種方向

可參閱另文 : 財務知識堂: 優先股、普通股
                         財務知識堂: 商業信託 及 房地產信託


當我們重新審視 LINK,你一定要明白它是REIT,

每年必須要把「可分收入」的最少90%  給股東,

簡單來說,就是收到的租金扣除成本後,要把 最少90% 的錢給股東。

當一家公司這樣做時,是放棄了自身的發展,

把錢予股東,由股東決定錢的用法。

誠然REIT 理應: 業務透明、法律上的保障、較低的增長

回想一下,領展會給你這樣的印象嗎?

球不是这样踢的


即是說 置富(778)/ 陽光(435)/ 泓富(808)方是「正正常常」REIT,回到收租的大原則。

因為通脹及組合提升,租金每年也有一定的調整。

當然,REIT 隨外還有其他的發展方向,詳見 REIT 的進化之路
(提我寫文,又是一篇半完成文)

2016 05 23 史坦尼斯拉夫斯達生平零NG 拍戲無take two 新演員的自我 ...


所以過去多年,領展外表是增長股,內在是 REIT。

同時持有安全性 及 增長能力,攻守一體。

如果你在LINK 上市時買入,保持至今,不算上任何再投資。
它會成長 大約 25% 股息率的怪物。

即是每三年多本金就會倍升的怪物。
更為可怕的是 它的增長能力 仍在一直成長。

------------------------------------------------------------------------------------------------
如果不明白的話,
我們打個比喻,
十多年前有有一個大財主,
他養了一大堆醜小雞,
財主財大氣粗,沒有好好照顧它,
在其他人眼中那些醜小雞平平無奇。

有一天,大財主財困了,為小雞找了一個新的飼養員後,
便把所有的小雞在市場賣出用 十多元 的價格賣出,
從此醜小雞便在市場上流傳買賣。

新的飼養員一開始並不認識小雞的生活習慣,
經過幾年的相處後,飼養員發現小雞的潛質,
便悉心照顧這堆醜小雞,
慢慢地醜小雞開始成長生蛋。

幾年後,醜小雞生下了小金蛋。
市場上,醜小雞開始備受關注,人們願意花上高價買下醜小雞。

這堆醜小雞一直也很貴,去年要快一百元方買到。
今年,一眾財主再次財困,願意用六十多元賣出去。

如果,你是財主,手持這只生金蛋的雞,你會賣出去嗎?

如果,當初你沒有買下這只生金蛋的雞,現在其他財主進入財困,你會買下這只醜小雞?

如果你還有問題,飼養員會跟你說,
小雞生的金蛋雖然沒有每年增加 20%
仍能保持近 10% 的增長。

而飼養員有一個2025年的發展大計。

下金蛋的鵝〉三個啟發| 富朋友理財筆記


LINK 一直很貴 或是 息率很低,其實是一場假像。
那是因為它的增長能力十分強勁,而這是持續的。
別因為看到它的長處,而視為短處。

如果你打算短期炒賣,LINK 不是好材料。
(加上賣出生金蛋的雞,也不是明智的選擇)
但如果你打算長期持有,LINK 就是一支生金蛋的雞,一支每年會生更多金蛋的雞。

而 LINK遠遠未到身為 REIT 的極限。

今天的我沒有極限(重點版) GIF | Gfycat


散戶最常見的是見股票上升時,便食糊賣出,然後買其他股票。
如果你賣出一個近乎必定搵錢的股票,再買其他股票,其實會吃一另一個「再投資風險」

當你在這個Blog 看到Kano ,
就知道有方法 把 LINK 的價值套現出來,
在不賣出的情況下,
讓 資本增長 再次成為你的 流動性,
然後利用其流動性為你 「攻城略地」 或是 化為 「堅土護壁」。

LINK 在 Kano 眼中是同時 具備 「現金流」、「現金流增長」、「安全穩定」、「資本增長」
十多年的醜小雞,在飼養員 的培養下,是一頭 亞州怪物,
而你,會在這個時候,趁其他財主 財困時 分段買入嗎?

----------------------------------------------------------------------
按: 我應該會另文: REIT 的進化之路。
         但Kano 為人善忘,如果六月底尚未出文,請各方好友提醒。

關於823 的文章,思路還有不少,希望可於七月開始 823 的分享文。
應該會是 至少 5 - 6 篇為限的文章。

我恨沒有及早認真學投資,沒有在 十多元時買入


題外話

 - 823 不也是香港人的幸運數字嗎?


The Hong Kong Way 香港之路和你拖上獅子山8.23 - YouTube
----------------------------------------------------------------------

Read More:

誰是下一個王者?
過往的王者領展是否已變質?

- 資產配置的動態操作


剛巧三篇也是神人Starman 的文章,領展的確過予最風光的時代,但我不認為是日暮西山。
領展仍是極為優質的資產,仍有不錯的增長空間 及 極低的風險。

也許物流 是未來的王者之一,但香港仍沒有吸引的物流 Reit。
當然某公司轉為Reit的話,不妨一試。

對於未來,我更相信Data Centre 進攻 及 Health Care 防守。

2020年4月27日 星期一

OEF 的光榮 - 傳說中的 AB Income

OEF 的光榮 - 傳說中的AB Income 


AB American Income 聯博-美元收益基金

- 「基金佬的至愛,人稱 History Prove」 

- 基金佬表示: 「買好多政府野,安全,投資左幾十年都非常優秀」

- 基金佬表示: 「風險低D、回報低D」

鑑於 AB income 極為受歡迎,版本眾多,我會以Class (A2)即係港幣版本。


如對有關資料有興趣,可按: 

好,一個一個來。

1. 投資目的


in normal circumstances, the Fund invests at least 50% of its assets in higher-rated (Investment Grade) debt securities of U.S. governmental and corporate issuers. 

Notwithstanding the foregoing, under certain market conditions the Fund may invest in excess of 50% of its assets in lower-rated (below Investment Grade) and therefore riskier debt securities. 

Up to 35% of the Fund's total assets may be invested in securities of issuers based outside the U.S. including emerging market countries. 

The investment manager varies the mix of longer and shorter-term securities to reflect its view of interest rate trends. 


解: 
-  一半買Investment Grade,也可買 最多一半 Junk Bond。
- 最多可買 35% 新興市場債。 

新興市場投資者準備迎接動蕩- - FT中文網


2. 表現:

 -  只睇今年就唔公平,成立至今 大約每年 5.0X%。


持股: - By Top Holding 

- 不少的美國國債

- 不少的 Mortgage Backed Security (MBS),即係 金融海嘯的主因

- 當然不少是 Federal Home & Federal National Mortgage Association 級數

- 投資者自行判斷 可靠性,或者問你的Agent  什麼是 次級債,為什麼 HSBC 要供股

- 如果美國人出現失業潮,佢地還唔到債,會發生什麼事,問下個Agent


持股: - By Type 

- 26%     Junk Grade
- 18.6%  國債
- 17.9%  IG 債
- 13.44% CMOs (有抵押債)
- 之後一堆Mortgage Backed Assets  


而最近的玩法,更有一堆唔易明白的事,歡迎各基金經理解釋下:
- Commercial Mortgage Backed Security (CMBS) 
     一個我完全唔想掂,整高風險的事 (美國政府唔會拯救CMBS)

- Credit Default Swap (CDS) 
    一聽個名,就知係會出事的 洐生工具


費用: 

- 自己睇,唔想講

------
接:
-  我唔係建議你買

- 我次次都被 基金佬 狙擊,以後當有人 問AB Income ,歡迎拎來貼堂

- AB Income 係 極為著名的OEF,而OEF 體質先天性 同 CEF 好唔同,一講又寫到兩篇文。

- 下次再被人狙擊,就寫埋另外一篇,OEF 的問題,睇完保證你唔想買。

- 本來只係諗住ROC / 管理費 / 認購費 的問題,看完。。。根本有其他更大的問題。  

- 每當我同其他人講唔好買OEF,一定會有人講 「不是這樣的,你對AB income 有誤解」

- 然後非常主動地介紹你買基金,諗下 「我真係搵夠,俾其他人搵下錢」。

- 見AB Income 都甘好搵,整個大中華高收益債券基金 都應該有市場。

- 講多無謂,打文實際

覺唔覺龍咁威比起依家d笑片其實唔錯 | LIHKG 討論區

- 鑑於AB income 非常好賣,太多唔種,我是找了A2 (HK),其他可能會唔同,
  佢地一定會拎來搵「理由」去解釋

- AB Income 安唔安全?      自己諗
- AB Income 表現好唔好?  自己諗
- AB Income 收費貴唔貴?  自己諗

- 如果你要美國國債,安全性會比AB Income 好,個價仲要升得勁。(AB Income 跌價)
- 如果你要每月收息,再有增值,你可買市政債
                                                      ,或者簡單少少買 體質好少少的優先股 
- 經IB 買 國債 / 市政債 / 優先股 都係 1 USD 樓下,經 SC 買 0 USD。


- 政府多就好,就安全 ? 自己諗,唔想解釋。
- HSBC 也因為MBS 而賠了1000 億,最後大供股。青姐真係好慘

- 仲有個新興市場債,有興趣可查落去。好大機會有阿根廷。

記者重訪清遠野味市場大部分檔口無營業;廣州花市開鑼民眾不怕肺炎:信 ...


-- 
Read More: 


2020年4月26日 星期日

ETF : iShares UK Dividend UCITS ETF (IUKD)

ETF : iShares UK Dividend UCITS ETF (IUKD)- iShares英國高股息

英国将于12月12日大选冀打破退欧僵局| 时代财智

簡介: 

- 富時 100 指數 是追蹤英國最大的100 間公司的指數

- 除了 富時 100 指數外亦有 富時 250 指數,即是 第101 - 350 大的公司指數,
  兩者合稱 富時 350  指數

- 而IUKD 則是 根據富時 350 指數下追蹤 50 只高息股票而成。

- 英國除了 REIT 外是沒有股息稅。

- 使用英鎊計價。

- 管理費: 0.4% 

- 股率: 每季息

- 調整: 每半年調整組合一次

- 持股如下: 


WTF is Happening in the UK - Arc Digital


近況: 

- 英國近年飽受不同的事情影響,脫歐一事困擾多年,加上近月WARS 爆發,
  金融表演跌至低點。

- 無錯 IUKD 近年表現好差。

- 現息率: 8.83% 

- 其股價走勢如下: 
    
    - 受脫歐一事,多年來IUKD 沒有明顯的增長


    - 進入 2020 脫歐明朗化,但因為應對WARS欠佳,
      英國成為其中一個重點風眼,經濟大受打擊,IUKD 也到慘不忍睹
      收益(股價+股息)從年頭下跌了三成多。


- 如果只看股價,近年下跌了近不少


 - 現在的收益(股價+股息)基本上回到 2005 年的時代

  - 現在看的是,WARS 的事情過去後,英國需要多少時間回復元氣。


小結: 

- 非常吸引的 Dividend Yield。

- 強大的潛在反彈空間。

- 英鎊計價,可輕易低息借貸。

- 相比個股,不錯的風險分散能力。

- 偏貴的管理費。

- May the United Kingdom great again? 


最後: 
- 祝 事頭婆 身體健康

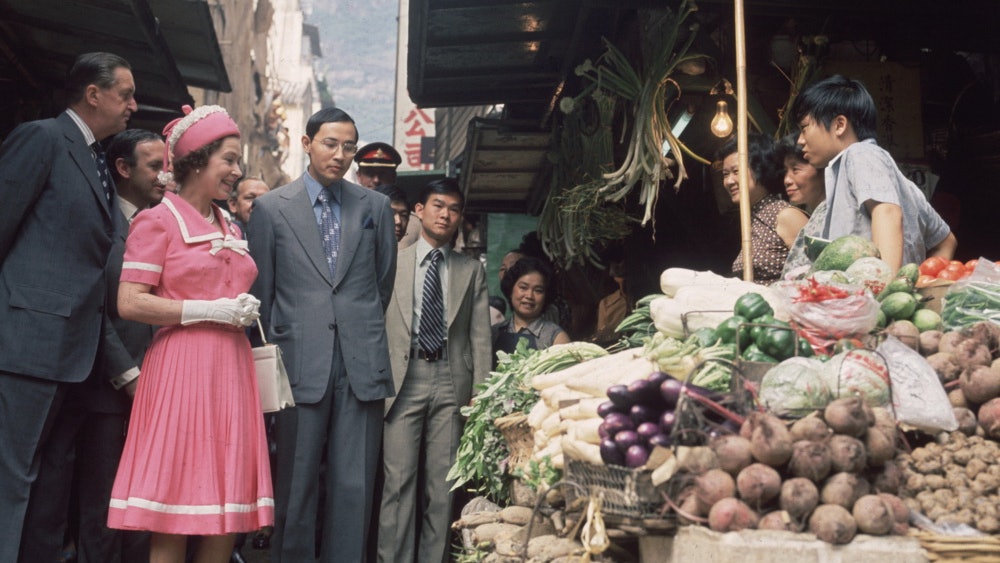
(圖為 事頭婆 於1975年 來港,那是香港的流金歲月。)

誰在懷念英女王--香港人的「事頭婆」?|香港01|即時國際

英女皇訪問香港VS 習種怕港獨動員1萬黑警戒嚴 | LIHKG 討論區

----------------------------------------------------------------------------------------------------------

按: 
- 因為介紹CEF 會被人多番狙擊,所以寫下唔同野。

- 介紹文最多人睇。

- 係,個系列叫: 「2800以外的選擇」,想講下ETF 尼件事。

- Kano 尚未持有 IUKD。 

- 主因是尚未看穿Boris Johnson 這位男人,好一手華麗的抗疫操作。

- 當然現在也尚未到出手的時候。


WARS 前 印象圖

Boris Johnson eating an ice cream whilst campaigning for the ...

WARS 後 印象圖

UK's Johnson hails Brexit as 'new beginning' as conflicted nation ...


2020年1月31日 星期五

CEF: Cohen & Steers Qty Inc Realty (RQI) (三)- 比較篇

CEF: Cohen & Steers Qty Inc Realty (RQI) (三)


上文提要:
- 簡介篇
- 詳細篇

今回將進一步展示 RQI 的表現能力。

「比較」的圖片搜尋結果"

Round 1. S&P 500 Index VS RQI 


小結: 一個字「爆」!
            兩個字 「完爆」!
             RQI 的 Market price 無論是 1 Year ,3 year ,5 Year 及 10 Year 也完爆 S&P 500。
             當然亦順手完爆了 Linked Index 及 Blended Index。

             而且相當RQI 一部分的return 來自Dividend,在於資金控制上較具彈性。


Round 2 - VNQ

如果要去說比較,我傾向使用VNQ 跟RQI 比較。

因為VNQ 為美帝廣泛認同的REIT ETF 跟 REIT CEF 的RQI 類型更貼近。
(如果唔清楚什麼是VNQ,可找ETF 神人:綠角財經筆記

而Property 於 2008-2009 經歷過重大的危機,所以我會分兩次比較兩者的表現。

Task 2 - 1 : 2002 - 2019 (全部時段)


如果從2002 開始計,VNQ 不論在回報及風險上是比較好的。
由於2008 - 2009 美帝發生金融問題,2009-2010 是收復失地的年份,
為了公平起見,第二回合將由 2011 - 2019年

Task 2- 2 : 2011 - 2019 (後QE時代)


RQI VNQ
CAGR14.52%10.26%
Sharp0.770.7
Sortino1.271.15
US Stock Corelation  0.510.58


小結:RQI 完勝,RQI 不論在回報、回報風險取捨 及 風險管理 也比VNQ 出色。
            兩者的差異在2017 年後更加明顯,
            相信 跟 RQI 的Investment Style 轉變,RQI 的管理不斷在進步。


「將來」的圖片搜尋結果"

剛剛討論了過去的數據,而投資是為了將來。

Data : 30/1/2020
RQIVNQ
Yield6.91%3.39%
Yield after 30% WHT 4.84%2.37%


現時,RQI 的稅後 Dividend 仍比VNQ 高上一倍 。

過去,曾經有一位好友十分看好美帝的地產,所以投進了VNQ的懷抱。
而Kano 則十分有保留。

Kano 則認為 REIT 應該是為了穩定的收息,
而美帝的 息率不高 及 可怕的稅率 ,會令Reit 的功能大減。

而與此同時,美帝以科技立國,是地表最強國家,

在 Online Shopping 興起同時,它不斷打擊Shopping Mall 的生存空間。

正所謂
「內有Amazon & eBay」、「外有Alibaba」

君不見 WPG 等傳統Mall 一一損手,分分鐘離場。

「amazon」的圖片搜尋結果"

「ebay」的圖片搜尋結果"
「Alibaba usa」的圖片搜尋結果"


而當Kano 寫下這篇文章時,是看到一點特別的地方。

心水清的朋友都可能察覺到 !

如果尚未發現,可去之前的文章推測一下。


「柯南」的圖片搜尋結果"


第一。Dividend Yield


文中多次提及Yield After Tax 為 4.7% 左右。

但是 不少 Dividend source from Long Gain,
根據Inestepdia ,Non- resident Alien 不需交美國之Capital Gain Tax,

即是說 部分的稅務會退回

根據官網資料,
2019 年之Dividend 為0.96 ,而0.2639 為Income,0.6961 為Long Term  Capital Gain. ,
亦即是說只有 0.2639 部分須交稅,2019 的稅為 0.071917 (0.2639*30%)。

即是說2019 年完整之股息為 0.88083 (0.96-0.071917),
按今天的股價 13.9 計算,息率為 6.337% (當然每年不同,只供參考)

(今年另有特別息,請參考 第四篇)

「Surprise」的圖片搜尋結果"


二。行業的管理

Sector NamePercent
Infrastructure12%
Preferreds12%
Apartment11%
Data Centers10%
Health Care8%
Industrial6%
Free Standing5%
Office5%
Regional Mall4%
Self Storage4%
Specialty4%
Corporate Bonds3%
Diversified3%
Hotel3%
Manufactured Home3%
Single Family Homes3%
Shopping Center2%
Cash1%
Timber1%


每一個行業佔了不足15%,足以分散風險。

基建及優先股佔了快 25%,鎖定收益,
而基建中主要是 American Towner Cor,相信大家也知道 「美國鐵塔」的可怕之處。

Data Centre,Health Care 佔了18%,有玩Reit 的朋友就知道這兩個行業的特點。
- 極長期租務合約
- 極穩定的收益
- 需求快速增長

Industrial,  Office , Apartment and Self- Storing 佔了26%,也是極為穩定,可慢慢增長的Reit.

Reit 的 行業十分優秀,而且極大部分也是Scale 比較大的Reit。

重點還有:Shopping Mall 只佔4%,這是一個很少的百分比,可防止Amazon、EBay 的進擊。
                   而酒店業高收入但 不穩定的問題 也因Portfolio 的緣故 一一分散。


三。結合 REIT 及 CEF 的特性


「之金術師」的圖片搜尋結果"

REIT 特性
- 90% 利潤分配
- 債務限制,減低出事風險
- Low Stock Corelation,減少股價波覆
- 不幸地清盤,也可以有足夠資產變賣

CEF 特性
- 月月收股息
- 風險自動分散
- 內置界王拳

而兩者結合,形成 「超。界王拳」

「八門遁甲」的圖片搜尋結果"

- 第一重 :REIT 開槓
- 第二重 :CEF  槓上開槓
- 第三重 :TL     槓上槓開槓
- 第四重 : IB     槓上槓上槓開槓

因為開槓的戰爭力是一個乘數,將「回報」及「風險」 指數級別倍大。

然而  REIT 的特性基金內的行業及公司 卻 減低了 相當的風險。

(當然要自我計算 第三 及 第四 重的力度。)


四。波動與錯價


因為其 高流動性高短期波動,所以RQI 是會有錯價的情況出現。

其實, 這是 它的缺點  也是  它的優點

「優點缺點」的圖片搜尋結果"


還不明白Kano 的意思 !?


而家特價緊!

而家大特價緊!!

平時Discount 2.58% ,現在Discount 7.7%。

試想像「美國鐵塔」在你眼前 特價 7.7% ,但回報卻比直接買的高, 問你死未!

「你命三千」的圖片搜尋結果"

按:
- "要你命三千" ,Leon 你仲唔請我食飯 !?

- 如果你唔明點解甘正?
  一隻集 AJBU、BTOU、M44U、C2PU 的美帝REIT 係你面前特價中。
  仲要有 6.X% 年息率,月月收息。

- 利申: Kano 持有RQI。

- 如果你喜歡這篇文章,請留言交流,你的留言是Blogger 寫文的原動力。

2020年1月30日 星期四

CEF: Cohen & Steers Qty Inc Realty (RQI) (二)- 詳細篇

CEF: Cohen & Steers Qty Inc Realty (RQI) (二)


上回提及,簡單介紹了RQI,而這一次將更詳細了解RQI的玩法。

投資風格


現時RQI 投入 130 個US REIT ,其分布如下:


其Reit 主要為 Mid  & Blend    (35%)
                        Large & Blend   (21%)
                        Large & Growth(22%)
                                                 ~ 78%


RQI 偏向持有較具規模的REIT,而近年的投資取向漸漸平穩化


而如果從頭十二大Holding 而看,剛好佔了50.01%
- 6 家為大型公司
- 6 家為中型公司

當中,4 家為Growth,6 家為Blend,2 家為Value。
令我意外的是,所持Top 5 中有 3 所為 Large and Growth。

投資風格: 進取不忘穩建。

行業結構

Sector NamePercent
Infrastructure12%
Preferreds12%
Apartment11%
Data Centers10%
Health Care8%
Industrial6%
Free Standing5%
Office5%
Regional Mall4%
Self Storage4%
Specialty4%
Corporate Bonds3%
Diversified3%
Hotel3%
Manufactured Home3%
Single Family Homes3%
Shopping Center2%
Cash1%
Timber1%

從行業結構上,RQI 把風險分散得不錯,沒有一個行業超過15%。


相信到了這個位置,大家應該能立體地明白RQI 的玩法。


按:
- 心水清的朋友應該找到特別的感覺,下一篇就是「比較篇」。